1.2 宏观经济学基础
本篇定位:经济金融基础知识(单选 1–20,约 10 分)= 全卷的"得分基本盘"之一。9 年数据:经济类(宏观 35+微观 31)66 题≈37% 是占比最高的板块群;货币银行学 63 题≈35% 居单一模块第一;监管 21%、保险/国际金融各 9 年 8 见。本章(宏观)9 年 35 题≈19%:2018 年 4 题、2025 年 7 题为峰值(2025 的 7 题=单1/3/4/5/6/7/8/9 减去归 1.1 的单2),且 2025 起"时政入卷"(三中全会/四中全会/中央金融工作会议)使本章成为"金融×政治"交叉得分区。 🔧 2026-11-03 补强记录:①原"宏观占比最高"表述有误(货币银行 63 题>宏观),已改为"经济类合计最高";②原 2022 单1 被错挂在 IS(产品市场均衡)-LM(货币市场均衡) 行——该题实为实际经济周期理论(RBC),已拆出并补入 §3.9;③新增 §3.8 国民收入决定与乘数、§3.10 政策流派与通胀治理,对应 2019 单4、2024 单2、2020 单2/9;④2025 单7 的货币数量方程已补入 §3.1 末;⑤(批 3)补 AS(总供给) 三形态(§3.2)、财政/货币政策效果条件(§3.3)、失业四类+自然失业率公式(§3.4)、通缩/反通胀/隐蔽性通胀(§3.5)、自动稳定器(§3.10);⑥(批 5)新增两张图:
04-一本通/图/IS-LM四区域.png、04-一本通/图/AD(总需求)-AS三形态.png(脚本09-工具/画图-经济金融曲线-2026-11-03.py)。 数据依据:01-真题/考点汇总/9 份《经济金融与英语考点汇总》+《2018-2026经济金融与英语趋势汇总》;答案以专业判断为准。 阅读提示:术语首次出现先给精确定义;"真题锚点"格式 = 年份 + 单 + 题号。本章只讲纯宏观内容;机会成本、外部性、供需移动、弹性、恩格尔曲线等微观考点归 1.1 微观经济学基础(真题统计表中标注"归属 1.1")。
📖 本章英文缩写速查(读正文时忘了我就不必翻前面——每次出现都会带括号注释)
| 缩写 | 中文 | 缩写 | 中文 |
|---|---|---|---|
| AD | 总需求 | APC | 平均消费倾向 |
| AS | 总供给 | CPI | 居民消费价格指数 |
| GDP | 国内生产总值 | IS | 产品市场均衡(曲线) |
| LM | 货币市场均衡(曲线) | MPC | 边际消费倾向 |
| MPS | 边际储蓄倾向 | NX | 净出口 |
| RBC | 实际经济周期理论 |
一、考点定位(本章真题统计)
| 考点 | 真题锚点 | 频次 | 考法 |
|---|---|---|---|
| GDP(国内生产总值) 核算(口径/投资/转移支付) | 2019 单1、2023 单2、2024 单3、2025 单3、2026 单4 | 5 年 | 第一高频:选"计入/不计入"、投资口径、名义/实际 |
| AD(总需求)-AS(总供给) / IS(产品市场均衡)-LM(货币市场均衡) 模型 | 2019 单3、2022 单2/3、2024 单5、2025 单4/8/9 | 4 年 7 题 | 斜率、非均衡区域、政策组合、联立计算、流动性陷阱 |
| 国民收入决定与乘数(消费函数/两部门均衡/乘数) | 2019 单4、2024 单2 | 2 年 2 题 | MPC(边际消费倾向) 递减是凯恩斯前提;计划储蓄=计划投资(≠事后核算恒等) |
| 货币数量方程 MV=PY | 2025 单7 | 1 年 1 题 | 求货币流通速度 V=PY/M;物价水平=名义/实际 GDP(国内生产总值) |
| 政策流派与通胀治理 | 2020 单2、2020 单9 | 1 年 2 题 | 供给学派=减税;出售债券=回笼货币控需求 |
| 经济周期理论(RBC(实际经济周期理论)) | 2022 单1 | 1 年 1 题 | 波动根源=技术冲击等实际因素(非货币/需求) |
| 经济周期四类与增长 | 9 年未考(见 §3.9 横向补强) | 0 | 基钦/朱格拉/库兹涅茨/康德拉季耶夫的年限 |
| 通货膨胀与失业(菲利普斯曲线) | 2019 单2、2020 单3、2024 单6 | 3 年 | 负相关、附加预期公式求自然失业率 |
| 时政 × 宏观 | 2020 单1、2023 单1、2025 单1、2026 单1/5/6 | 4 年 7 题 | 高质量发展、扩大内需、金融法、四中全会表述 |
| 奥肯定律 | 2018 单7 | 1 | 失业率与实际 GDP(国内生产总值) 缺口负相关 |
| 基尼系数(收入分配) | 2018 单14、2024 单4 | 2 | 数值范围、与恩格尔系数区分 |
| 归属 1.1 微观(宏观小节内出现) | 2018 单8/16、2019 单5/6/7/8、2020 单4/5/6、2021 单3/4/5/6、2022 单4/5/6、2023 单4/6、2024 单1/7/8、2025 单2/10/11/12、2026 单7/8/9 | 跨 9 年 | 机会成本、外部性、供需移动、预算线、弹性、恩格尔曲线、劳动力商品等(详见 1.1) |
命题规律:宏观单选几乎不考复杂推导,考概念辨析 + 口径判断 + 简单计算;计算题(MV=PY、AD(总需求)-AS(总供给) 联立、自然失业率公式)2024 起增多、2025 达峰。时政×宏观自 2020 年起稳定入卷,2026 年达 4 题——背记时政表述(四中全会/中央金融工作会议)是本章性价比最高的提分点。
二、知识框架(先搭骨架)
宏观经济学
├── 国民收入核算(GDP(国内生产总值) 是起点)
│   ├── 定义:一国境内一定时期内最终产品与服务的市场价值
│   ├── 三种方法:支出法 / 收入法 / 生产法(最终产品法)
│   └── 口径坑:转移支付✗ / 二手房✗(佣金✓) / 金融资产交易✗ / 存货✓
├── 国民收入决定(短期)
│   ├── 消费函数 C=a+bY:MPC(边际消费倾向) 递减(凯恩斯三大心理规律之一)
│   ├── 两部门均衡:计划储蓄=计划投资(≠事后核算恒等 S=I)
│   ├── 乘数:投资 1/(1−MPC(边际消费倾向))、政府购买、税收(负)、平衡预算=1
│   ├── 总需求-总供给(AD-AS):短期 AS 右上斜、长期 AS 垂直
│   ├── IS(产品市场均衡)-LM(货币市场均衡):产品市场均衡(IS)+ 货币市场均衡(LM)
│   │   ├── IS(产品市场均衡) 斜率→投资对利率敏感度;LM(货币市场均衡) 斜率→货币需求对利率敏感度
│   │   └── 非均衡区域:IS(产品市场均衡) 右侧=供大于求,LM(货币市场均衡) 右侧=货币供小于求
│   └── 政策效应:财政(IS(产品市场均衡) 移动)/货币(LM(货币市场均衡) 移动);流动性陷阱
├── 失业与通货膨胀
│   ├── 失业三类型:摩擦 / 结构 / 周期(自然失业率 = 摩擦+结构,不含周期)
│   ├── 奥肯定律:失业率↑1% → 实际 GDP(国内生产总值) 低于潜在约 2%
│   ├── 通货膨胀:需求拉动 / 成本推动 / 结构性
│   └── 菲利普斯曲线:短期失业-通胀负相关;长期垂直(自然率)
├── 收入分配与生活水平
│   ├── 基尼系数(0≤G≤1,0.4 警戒线)
│   └── 恩格尔系数(食品支出占比)
├── 经济周期与增长
│   ├── 周期四阶段:繁荣-衰退-萧条-复苏
│   ├── 周期四类:基钦(40 月)/朱格拉(9–10 年)/库兹涅茨(15–25 年)/康德拉季耶夫(50–60 年)
│   ├── 周期理论:RBC(实际经济周期理论;技术冲击=实际因素)vs 凯恩斯(需求/货币冲击)
│   └── 增长源泉:劳动、资本、技术进步(索洛模型,长期靠技术进步)
└── 时政 × 宏观(2020 起必考)
    ├── 高质量发展 / 新发展格局 / 扩大内需(四中全会)
    ├── 中央金融工作会议(八个坚持/金融服务实体经济=根本宗旨)
    └── 金融立法(金融法 vs 金融稳定法)
一句话记忆:宏观 = 算 GDP(国内生产总值;口径)→ 定均衡(AD-AS/(总需求)IS-(总供给)LM)(产品市场均衡)→ 讲(货币市场均衡)失业通胀(菲利普斯/奥肯)→ 看分配(基尼)→ 跟时政(四中全会/金融工作会议)。
三、考点详解
3.1 GDP(国内生产总值) 核算(5 年最高频,必拿分)
精确定义:GDP(国内生产总值;国内生产总值)=一国境内一定时期内生产的最终产品和服务的市场价值。三个关键词决定口径:境内(地域原则)、最终产品(不含中间品)、市场价值(须有市场交易)。
三种核算方法(横向扩展基础):
- 支出法:GDP(国内生产总值) = 消费 + 投资 + 政府购买 + 净出口(C+I+G+NX)——最常用。
- 收入法:GDP(国内生产总值) = 工资 + 利息 + 租金 + 利润 + 间接税 + 折旧。
- 生产法:各产业增加值之和。
真题口径判断题(必背四组):
| 项目 | 是否计入 GDP(国内生产总值) | 原因 |
|---|---|---|
| 购买新设备/新机器 | ✅ 计入投资 | 固定资产投资 |
| 存货增加 | ✅ 计入投资 | 存货投资 |
| 二手房房价本身 | ❌ 不计 | 存量转移,避免重复计算(新房当年已计入) |
| 二手房中介佣金 | ✅ 计入 | 是当期服务产出(2026 单4 的坑) |
| 政府发放失业金/补助 | ❌ 不计 | 转移支付,无产品服务交换 |
| 购买股票/债券 | ❌ 不计 | 金融资产交易,资金转移非生产 |
| 家庭主妇家务 | ❌ 不计 | 无市场交易 |
| 帮邻居照看孩子(收费) | ✅ 计入 | 市场性劳务(2024 单3) |
名义 GDP(国内生产总值) vs 实际 GDP:实际 GDP = 名义 GDP ÷ GDP 平减指数(价格水平)。物价水平 = 名义 ÷ 实际(2025 单7 直接考)。
真题考法:2024 单3 选"计入 GDP(国内生产总值) 的"→ 帮邻居照看孩子(市场劳务);2025 单3 选"计入投资的"→ 购买新设备;2026 单4 选"不计入的"→ 政府发放失业保险(转移支付)。
货币数量方程 MV=PY 与货币流通速度(2025 单7)
- 费雪交易方程:MV=PY(M 货币供给量、V 货币流通速度、P 物价水平、Y 实际产出)。剑桥方程 M=kPY 与它等价(k=1/V)。
- 物价水平(GDP(国内生产总值) 平减指数,以 1 为基准)=名义 GDP ÷ 实际 GDP;若用 100 为基期,再乘 100。
- 货币流通速度 V=PY÷M=名义 GDP(国内生产总值) ÷ 货币供给量——分子必须是名义 GDP。
- 真题口径(2025 单7):名义 GDP(国内生产总值) 400、实际 GDP 200 ⇒ P=400/200=2;M=100 ⇒ V=400/100=4。
- 货币数量论结论:长期看"通货膨胀是一种货币现象"——货币增速持续高于实际产出增速,物价就涨;但短期不成立(V 与 Y 都会变)。
3.2 AD(总需求)-AS(总供给) 模型
精确定义:AD(总需求) 总需求曲线=物价水平与总需求量的关系(向右下倾斜);AS(总供给) 总供给曲线分短期(向右上倾斜:价格黏性)与长期(垂直:潜在产出)。
三种总供给形态(必背,定义题常考):
| 形态 | 形状 | 含义 |
|---|---|---|
| 凯恩斯 AS(总供给) | 水平线 | 资源大量闲置、价格不变,产出完全由总需求决定 |
| 常规短期 AS(总供给) | 向右上倾斜 | 三原因:工资刚性、价格黏性、错觉理论(信息不完全) |
| 古典/长期 AS(总供给) | 垂直线 | 处于充分就业产出,价格变化不改变产出 |
- 古典二分法:长期中名义变量(货币量、物价)只影响名义量,实际产出与就业由技术、要素、制度决定;短期因工资/价格黏性,货币与需求冲击才会影响实际产出。
- 充分就业状态下(AS(总供给) 垂直)减税/扩货币 ⇒ 只抬高价格、不增加产出;单位成本上升 ⇒ AS 左移 ⇒ 价升量减(滞胀)。
- 2018 单15(超额需求):短期总需求>总供给 ⇒ 需求过剩 ⇒ 物价上升(需求拉动型通胀);这也是"通胀=总需求超过总供给"这一经典定义的出处。
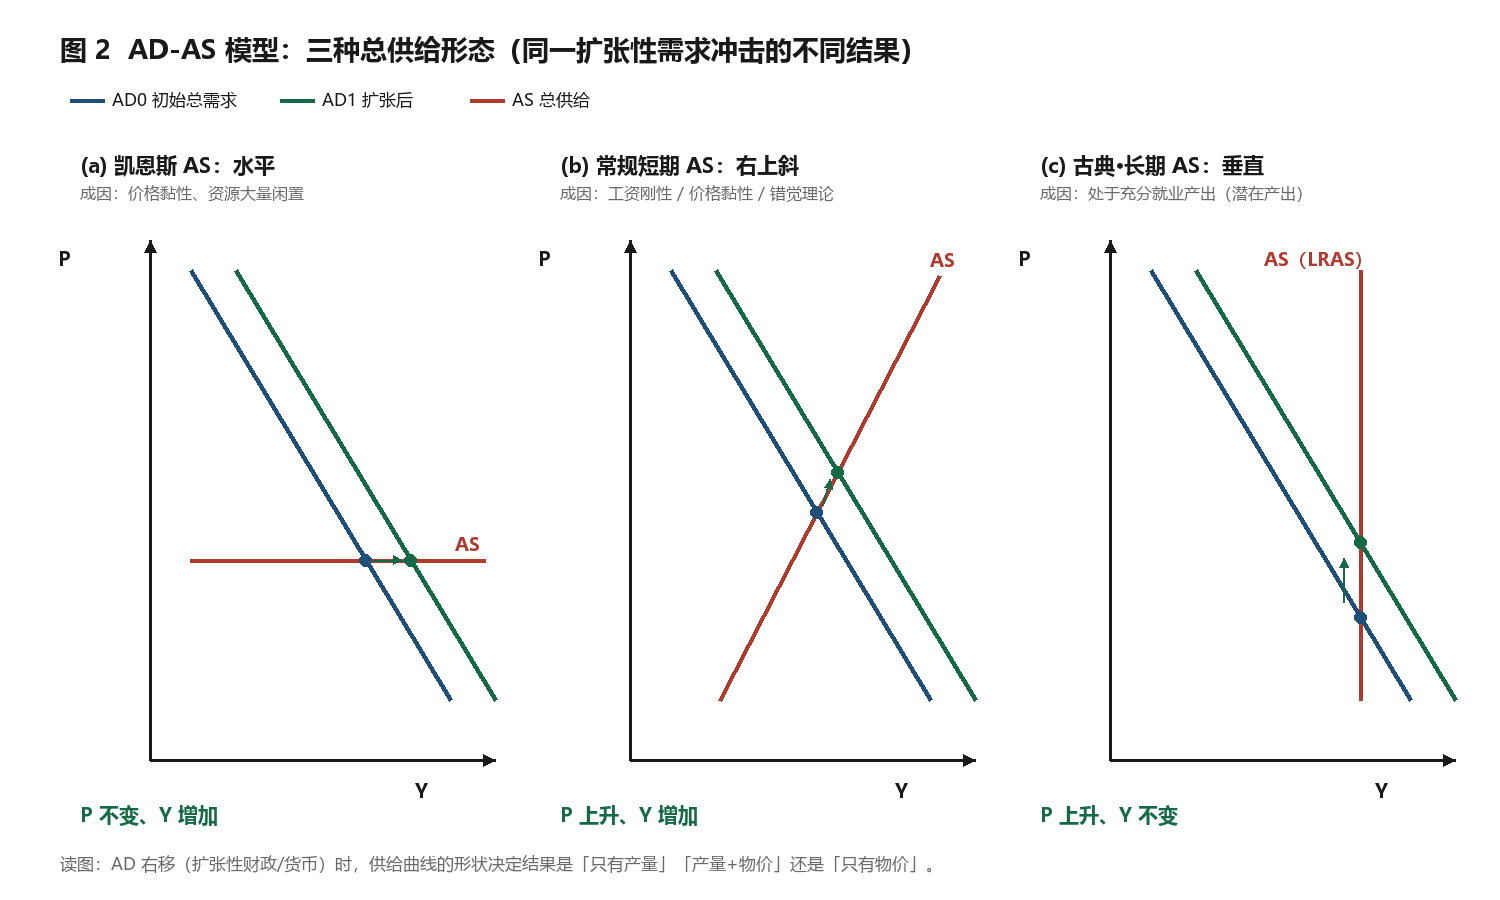
读图:扩张性需求冲击(AD(总需求) 右移)的结果取决于供给曲线形状——水平 AS(总供给) 只增产、右上斜 AS 量价齐升、垂直 AS 只涨价。
移动方向(核心考点,方向题必考):
- AD(总需求) 右移(需求扩张:减税、增支、货币宽松、预期改善)→ 价升量增。
- AS(总供给) 右移(供给改善:技术进步、成本下降、放松管制)→ 价跌量增。
- AS(总供给) 左移(成本推动:进口资源涨价、工资上涨、瓶颈约束)→ 价升量减(滞胀)。
真题考法:2018 单10 选"使总供给曲线左移的"→ 进口经济资源价格上升(成本推动);2024 单7 建筑工人工资提高 → 建房成本上升 → 新房供给左移 → 房价上升;2025 单5 短期总供给增加 → AS 右移 → 价格下降、收入增加(价跌量增)。
3.3 IS(产品市场均衡)-LM(货币市场均衡) 模型(2022/2025 集中考)
精确定义:IS(产品市场均衡) 曲线=产品市场均衡(投资=储蓄)时利率与收入的组合;LM(货币市场均衡) 曲线=货币市场均衡(货币需求=供给)时利率与收入的组合。两线交点=双重均衡。
斜率方向(2024 单5 的坑):
- LM(货币市场均衡) 斜率 = k/h(k 货币需求对收入敏感度、h 对利率敏感度):h 越小 → 斜率越大 → LM 越陡峭。方向口诀:h(货币需求对利率的敏感度)降低 → LM 变陡;提高 → 变平缓。
- IS(产品市场均衡) 斜率:投资对利率越敏感,IS 越平缓。
非均衡区域判定(2025 单4):先判产品(看 IS(产品市场均衡))再判货币(看 LM(货币市场均衡))——
- IS(产品市场均衡) 右上方:利率偏高 → 投资<储蓄 → 产品供大于求。
- LM(货币市场均衡) 右下方:收入偏高 → 货币需求>供给 → 货币供小于求。
- 四个区域两两组合,逐区判断。
政策组合(2025 单9):均衡收入低于充分就业 → 需扩张;单用财政(IS(产品市场均衡) 右移)会推高利率 → 须财政扩张 + 货币扩张(LM(货币市场均衡) 也右移)抵消利率上升。口诀:"要增收又压利率 → 双扩张"。
政策效果的条件(必背,与 2022 单3"投资利率敏感性"同族):
- 财政政策:IS(产品市场均衡) 越平坦(投资对利率越敏感)+ LM(货币市场均衡) 越陡峭(货币需求对利率越不敏感)⇒ 挤出效应越大、财政效果越差。
- 货币政策:同一组条件下效果越好(LM(货币市场均衡) 陡 ⇒ 货币扩张对收入拉动大;IS(产品市场均衡) 平 ⇒ 投资反应大)。
- 挤出效应:政府支出↑ ⇒ 利率↑ ⇒ 私人投资/消费被部分挤出。
- 两个极端:流动性陷阱(LM(货币市场均衡) 水平)⇒ 财政最有效、货币无效;投资陷阱(IS(产品市场均衡) 垂直)⇒ 财政无挤出、也无效。
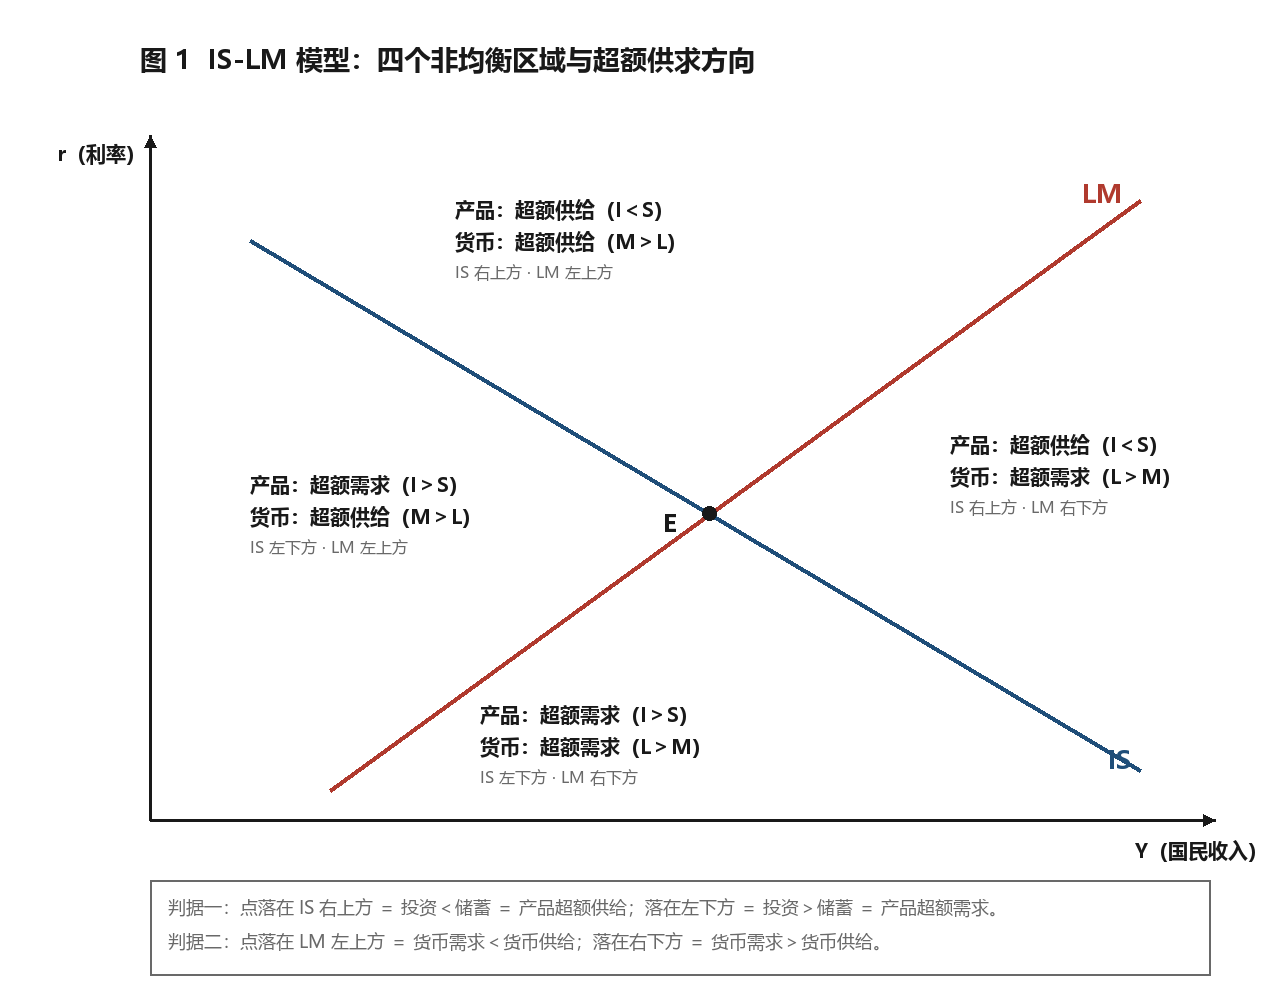
读图:先判产品(相对 IS(产品市场均衡)),再判货币(相对 LM(货币市场均衡))——左上/右下两个区域各自对应一条"超额"结论,联合起来才是四区判据。
流动性陷阱(2022 单2/2023 单3 背景):利率极低时货币需求对利率无限敏感 → LM(货币市场均衡) 水平 → 货币政策无效、财政政策最有效。
3.4 失业与奥肯定律
精确定义:
- 摩擦性失业:换工作间隙(正常流动,不可避免)。
- 结构性失业:技能/地区与岗位不匹配(技术变迁、最低工资法与工会造成的工资刚性通常归此类)。
- 周期性失业:经济衰退导致(总需求不足)。
- 季节性失业:行业季节性波动(农业、旅游、建筑)——多并入结构性一侧。
- 自然失业率 = 摩擦 + 结构,不含周期性失业(2025 单6 直接考)。
- 自然失业率的另一口径:u=s/(s+f)(s=离职率、f=就职率)——两个口径都要认,别只记"摩擦+结构"。
- 2021 单1(辨析):经济萧条引起的失业=周期性失业(总需求不足);别凭"结构调整"四个字误选结构性失业——萧条期失业是需求问题,不是技能错配问题。摩擦=正常流动、结构=技能/地区错配。
奥肯定律(2018 单7):失业率每高于自然率 1%,实际 GDP(国内生产总值) 约低于潜在 GDP 2%。注意:联系的是"实际 GDP 缺口",不是物价——与菲利普斯曲线(失业-通胀)区分。
3.5 通货膨胀与菲利普斯曲线
精确定义:菲利普斯曲线=失业率与通胀率的负相关关系(短期成立)。货币主义/新古典观点:长期菲利普斯曲线垂直(失业回到自然率,通胀只影响物价)。
附加预期的菲利普斯曲线(2024 单6 计算):π = πe − ε(u − u*),其中 u* 是自然失业率。题目给 π=πe−4(u−0.05),自然失业率 = 括号内常数 0.05 = 5%;式中 −4 是干扰常数(只要找 (u−u*) 内的 u*)。自然失业率 = 通胀率稳定(π=πe)时的失业率。
通胀·通缩·反通胀(词义辨析):
- 通货膨胀=一般价格水平持续上升(不是某个商品涨价);
- 通货紧缩=一般价格水平持续下降(需求萎缩、债务实际负担上升);
- 反通胀(disinflation)=通胀率下降但仍为正——不是通缩,这是高频混淆点;
- 隐蔽性通胀:价格管制下名义价格不涨,压力表现为配给、排队、质量下降、寻租;
- 通胀的三型成因(需求拉动/成本推动/结构性,成本推动里"利润推进"的前提是不完全竞争市场——垄断企业为利润提价)。
真题考法:2019 单2 菲利普斯曲线负相关(别与奥肯混淆);2020 单3 货币主义观点(短期交替、长期垂直);2024 单6 附加预期公式求自然失业率。
衔接:通胀的治理工具与政策流派见 §3.10(2020 单9 出售债券=紧缩、2020 单2 供给学派=减税);"通胀是货币现象"的货币数量论口径见 §3.1 末的 MV=PY。
3.6 收入分配:基尼系数与恩格尔系数
精确定义:
- 基尼系数(2018 单14、2024 单4):衡量收入分配不均,0 ≤ G ≤ 1,基尼系数越接近 1 → 收入差距越大,0.4 为国际警戒线。
- 恩格尔系数:食品支出占消费总支出比重,衡量生活水平——恩格尔系数越低 → 生活越富裕。
易混:基尼看分配差距、恩格尔看生活水平、CPI(居民消费价格指数) 看物价——三个"系数"别串。
3.7 时政 × 宏观(2020 起稳定入卷,2026 达 4 题)
| 年份 | 时政锚点 | 考点 |
|---|---|---|
| 2020 单1 | 十九大 | 高速增长 → 高质量发展 |
| 2023 单1 | 二十大 | 高质量发展是首要任务(原话填空) |
| 2025 单1 | 二十届三中全会《决定》 | "制定金融法"(≠金融稳定法,易混) |
| 2026 单1 | 四中全会 | 建设强大国内市场/新发展格局 → 大力提振消费、扩大有效投资 |
| 2026 单5 | 财政常识 | 财政收入最主要部分 = 税收收入(80%+;土地出让金是政府性基金) |
| 2026 单6 | 扩大内需政策 | 提高个人贷款利率 = 抑制消费(不利于扩大内需) |
真题考法:2026 单2 中央金融工作会议"八个坚持"——金融服务实体经济 = 根本宗旨(以人民为中心=价值取向、防控风险=永恒主题,勿错位);2026 单3 五大监管填空 = 功能监管(机构/行为/功能/穿透式/持续)。
3.8 国民收入决定:消费函数、两部门均衡与乘数(2019 单4、2024 单2 补强)
说明:本节 2026-11-03 补入,对应 2019 单4(MPC(边际消费倾向) 递减)与 2024 单2(两部门均衡条件)——两题原本只出现在"横向扩展"里,现升为正文。
消费函数:C=a+bY(a=自主消费,与收入无关;b=MPC(边际消费倾向) 边际消费倾向,0<b<1)。
- MPC(边际消费倾向)=ΔC/ΔY(收入每增加 1 单位时消费的增量);MPS(边际储蓄倾向)=1−MPC(边际储蓄倾向);MPC+MPS=1。
- 凯恩斯三大心理规律:边际消费倾向递减、资本边际效率递减、流动性偏好(对应 1.3 §3.2 的三大持币动机)。
- ⚠️ 2019 单4 的口径:题目问"收入增加时消费增量占收入增量的比重递减",答边际消费倾向递减。坑:APC(平均消费倾向;平均消费倾向)递减是它的推论,不是另一条独立前提;持久收入理论、生命周期理论不依赖 MPC 递减。(边际消费倾向)
两部门经济均衡(2024 单2,必背辨析):
- 均衡条件=计划储蓄=计划投资(意愿量相等,这是"均衡"的定义)。
- 实际的储蓄=实际的投资是事后核算恒等式(存货投资被动调整使二者恒等),任何时点都成立,不是均衡条件——这是本题唯一考点。
- 用收入—支出法表述:Y=C+I(计划消费+计划投资)。
乘数(教材必考,9 年未考但公式题高发):
| 乘数 | 公式 | 说明 |
|---|---|---|
| 投资乘数 | k=1/(1−MPC(边际消费倾向))=1/MPS(边际储蓄倾向) | MPC 越大、漏出越少,乘数越大 |
| 政府购买乘数 | 同投资乘数 | 政府支出直接进入总需求 |
| 税收(定量税)乘数 | −MPC(边际消费倾向)/(1−MPC) | 负号=增税使产出减少,且绝对值小于政府购买乘数 |
| 平衡预算乘数 | =1 | 政府支出与税收同额增加时产出仍增加 1 个单位(仅限定额税、封闭模型) |
| 开放经济乘数 | k=1/[1−MPC(边际消费倾向)(1−t)+m] | t=税率、m=边际进口倾向;漏出越多乘数越小 |
判断点:乘数>1 的机理是"收入→消费→再收入"的循环;储蓄、税收、进口三种漏出都会让乘数变小。若题目给了比例税或进口,先写均衡条件再推导,不能直接套 1/(1−MPC(边际消费倾向))。
3.9 经济增长与经济周期(2022 单1 RBC(实际经济周期理论) 补强)
经济增长 ≠ 经济发展:前者是产出增加(数量),后者含结构、分配、制度、环境(质量);但经济发展过程中必然包含经济增长。
增长源泉与索洛模型:劳动、资本、人力资本、技术进步、制度改善。资本深化存在边际报酬递减 ⇒ 长期人均产出的持续增长只能靠技术进步(全要素生产率)——这是"长期增长靠技术"的规范表述。
四种经济周期(按长度,纯记忆题):
| 周期 | 长度 | 提出者 |
|---|---|---|
| 基钦周期(短波,库存周期) | 约 40 个月(3–4 年) | 基钦 |
| 朱格拉周期(中波,设备投资周期) | 约 9–10 年 | 朱格拉 |
| 库兹涅茨周期(建筑/房地产周期) | 约 15–25 年 | 库兹涅茨 |
| 康德拉季耶夫周期(长波) | 约 50–60 年 | 康德拉季耶夫(1926) |
周期四阶段:繁荣(扩张)→ 衰退 → 萧条(谷底)→ 复苏;领先/同步/滞后指标分别提前、同步、滞后反映经济转折。
实际经济周期理论(RBC,2022 单1):
- 主张经济波动的根源是以技术冲击为代表的实际因素(总供给冲击),而不是货币、需求等名义因素。
- 与凯恩斯主义方向相反:凯恩斯认为货币/需求冲击引起波动,RBC(实际经济周期理论) 认为恰恰是实际冲击。
- 坑:人口因素只是长期增长因素,不是周期波动的根源(2022 单1 的干扰项就是它)。
3.10 政策流派与通货膨胀治理(2020 单2、2020 单9 补强)
三大流派对照(政策主张题必考):
| 流派 | 核心主张 | 政策工具 |
|---|---|---|
| 凯恩斯主义 | 有效需求不足 → 政府干预 | 增加政府支出、赤字财政、减税(需求管理) |
| 货币主义(弗里德曼) | 通胀是货币现象;货币需求稳定 | 控制货币供应量、"单一规则"(按固定比率增长) |
| 供给学派 | 供给不足(税负抑制生产) | 减税(降低边际税率)、放松管制、拉弗曲线 |
2020 单2 口径:问"供给管理政策思想的核心"⇒ 减税;"增加政府支出"是凯恩斯需求管理,"扩大货币发行"是货币主义。
通货膨胀治理四类工具:
- 需求管理:紧缩财政(减支出、增税)+紧缩货币(公开市场出售债券、提高准备金率/再贴现率);
- 供给管理:减税降成本、反垄断、改善供给结构;
- 收入政策:工资—物价管制/指导(治成本推动型);
- 指数化政策:工资、债券与物价指数挂钩(减轻分配扭曲,但可能固化通胀预期)。
- 2020 单9 口径:用公开市场出售政府债券⇒回笼货币、收缩信贷⇒控制总需求(方向见 1.3 §3.5:"售=紧、购=松")。
- 坑①:出售=紧缩、购入=扩张,方向记反就全错;坑②"减少政府转移支付"也能控需求,但那是财政工具,与本题问的货币政策工具不同层级。
自动稳定器 vs 相机抉择(财政政策两个基本概念):
| 概念 | 含义 | 例子 |
|---|---|---|
| 自动稳定器(内在稳定器) | 不需另行决策,随经济波动自动反向调节 | 累进所得税(衰退时税收自动减少)、失业救济金、农产品价格支持 |
| 相机抉择(斟酌使用) | 依形势临时决定增减支出/税收 | 危机时的特别国债、专项刺激 |
- 赤字融资:支出>收入;发债可能推高利率、挤出私人投资,但挤出程度取决于货币政策配合、产出缺口与利率敏感度——不能无条件断言"全额挤出"。
四、易错坑汇总(命题人惯用陷阱)
- GDP(国内生产总值) 口径四连坑:转移支付不计(政府发钱≠生产)、二手房房价不计但佣金计入、股票债券不计、存货计入(2024 单3/2025 单3/2026 单4)。
- AD(总需求) 右移 vs AS(总供给) 右移方向:AD 右移 = 价升量增;AS 右移 = 价跌量增(2025 单5 的坑——两者方向相反,勿混)。
- 成本变动影响供给不是需求:工资/原材料涨价 → 供给左移(2024 单7);预期未来降价 → 需求左移(2024 单8)。
- IS(产品市场均衡)-LM(货币市场均衡) 区域判定顺序:先判产品(IS)再判货币(LM),IS 右侧=供大于求、LM 右侧=货币供小于求——两个"右侧"结论不同(2025 单4)。
- LM(货币市场均衡) 斜率方向:h(货币需求对利率敏感度)越小越陡(2024 单5);h 降低 → LM 变陡、h 提高 → LM 变平缓。
- 菲利普斯公式找自然失业率:只认 (u−u*) 括号内常数,−4 是干扰(2024 单6)。
- 自然失业率不含周期性失业(2025 单6 的 3+3 组合干扰)。
- 奥肯 vs 菲利普斯:奥肯连"实际 GDP(国内生产总值) 缺口"、菲利普斯连"通胀"——看问的是产出还是物价(2018 单7 vs 2019 单2)。
- 基尼 vs 恩格尔:基尼看分配(0.4 警戒)、恩格尔看生活水平(2024 单4)。
- 时政表述精确:"金融法"≠"金融稳定法"(2025 单1)、"根本宗旨=金融服务实体经济"≠"以人民为中心"(2026 单2)。
- 两部门均衡:计划储蓄=计划投资才是均衡条件;"实际投资=实际储蓄"是事后核算恒等式,任何时点都成立(2024 单2)。
- MPC(边际消费倾向) 递减 ≠ APC(平均消费倾向) 递减:APC 递减只是它的推论(2019 单4);持久收入/生命周期理论不依赖 MPC 递减。
- 货币流通速度:V=名义 GDP(国内生产总值)÷M(2025 单7);物价水平=名义/实际 GDP,别拿实际 GDP 去算 V。
- RBC(实际经济周期理论) 与凯恩斯方向相反:RBC 说波动来自技术等实际冲击;"人口因素"是长期增长因素,不是周期根源(2022 单1)。
- 供给学派=减税:增支出是凯恩斯、扩货币是货币主义,三流派别串(2020 单2)。
- AS(总供给) 三形态:凯恩斯(水平,产出由 AD(总需求) 决定)/短期(右上斜,工资刚性+价格黏性+错觉)/长期(垂直,充分就业)——充分就业下扩张政策只涨价不增产。
- 政策效果条件:IS(产品市场均衡) 平+LM(货币市场均衡) 陡 ⇒ 财政弱、货币强(同一组条件的两个面)。
- 反通胀 ≠ 通缩:通胀率下降但仍为正=反通胀;价格水平持续下降才是通缩。
- 自动稳定器"不需决策"(累进所得税、失业救济金);相机抉择要临时决定——问"哪个属于内在稳定器"时按此判。
五、横向扩展(防漏网:本章知识边界内、真题尚未考但可能补考的点)
说明:横向扩展用于覆盖"大纲范围内但 9 年真题未考过"的知识。以下标注【新增概率】供取舍。
- GDP(国内生产总值) 三种核算方法的关系【中】:支出法 = 收入法 = 生产法(恒等式);"收入=支出"的等价性来自"卖了才算收入"的核算逻辑。2018–2026 只考口径判断,未考方法计算——方法计算是可能的补考点。
- 乘数效应【✅ 已入正文 §3.8】:投资乘数 = 1/(1−MPC(边际消费倾向))(MPC 边际消费倾向越大乘数越大);政府购买乘数、税收乘数(负)。2019 单4 考过 MPC 递减(凯恩斯消费理论),但没考乘数计算——2027 补考概率较高。
- 流动性陷阱与货币政策失效【中】:利率近零时货币政策无效(LM(货币市场均衡) 水平)、财政政策有效——2022 单2 出过背景,可考变体。
- 滞胀(stagflation)【中】:成本推动型通胀 + 高失业并存(AS(总供给) 左移)——与 2018 单10(AS 左移)同族,可考"石油危机式"变体。
- 新古典增长模型(索洛)【低】:增长源泉 = 资本积累 + 劳动增长 + 技术进步(全要素生产率);"长期增长靠技术进步"是结论性考点。
- 经济周期四阶段与四类周期【✅ 已入正文 §3.9】:繁荣-衰退-萧条-复苏;基钦/朱格拉/库兹涅茨/康德拉季耶夫的年限;领先/同步/滞后指标。
- 充分就业与潜在产出【中】:充分就业 ≠ 失业率为零(仍有摩擦+结构);潜在产出 = 自然失业率下的产出——与自然失业率考点配套。
- 四中全会"十五五"规划建议(2027 最大增量时政)【高】:参照 2025 三中全会、2026 四中全会先例,2027 大概率考"十五五"表述——与行测政治理论模块共享素材(详见行测政治理论总纲)。
- 央行数字货币/数字人民币对货币供给的影响【低】:现金替代,理论上不改变基础货币总量(1:1 兑换)——金融科技交叉点。
- 费雪方程式 MV=PY 的变体【✅ 已入正文 §3.1 末】:2025 单7 考过 V 的计算;可考"货币增速 vs 通胀"(货币数量论结论:长期通胀是货币现象)。
六、真题演练(代表性真题 + 解析)
例 1(2024 单3) 下列应计入 GDP(国内生产总值) 的是(口径已核)。 A. 家庭主妇在家做家务的价值 B. 政府向困难家庭发放的补助 C. 帮邻居照看孩子取得的报酬 D. 毕加索画稿的拍卖价款
答案:C。C 是市场性劳务(有市场交易)→ 计入 GDP(国内生产总值)。A 家务无市场交易不计;B 政府补助是转移支付不计;D 画稿拍卖是二手交易(存量转移)不计,避免重复计算。口诀:有市场交易的当期最终产出才计入。
例 2(2025 单3) 下列计入 GDP(国内生产总值) 投资的是(口径已核)。 A. 购买二手设备 B. 购买股票 C. 购买新设备 D. 支付培训费
答案:C。购买新设备 = 固定资产投资 → 计入投资。A 二手设备是存量转移;B 股票是金融资产交易;D 培训费属于消费(服务消费)。
例 3(2025 单4) 关于 IS(产品市场均衡)-LM(货币市场均衡) 非均衡区域,说法正确的是(口径已核)。 A. IS(产品市场均衡) 右上方:产品供小于求 B. LM(货币市场均衡) 右下方:货币供小于求 C. IS(产品市场均衡) 右上方:货币供大于求 D. LM(货币市场均衡) 右下方:产品供大于求
答案:B。先判产品(IS(产品市场均衡)):IS 右上方利率偏高 → 投资<储蓄 → 产品供大于求(A 错);再判货币(LM(货币市场均衡)):LM 右下方收入偏高 → 货币需求>供给 → 货币供小于求(B 对)。C/D 跨线判断无意义。口诀:IS 右侧看产品、LM 右侧看货币。
例 4(2025 单6) 自然失业率的构成是(口径已核)。 A. 摩擦性 + 周期性 B. 结构性 + 周期性 C. 周期性 D. 摩擦性 + 结构性
答案:D。自然失业率 = 摩擦性 + 结构性,不含周期性失业(周期性是经济波动引起的,不属于自然率范畴)。A/B 把周期塞进来是干扰;C 漏了摩擦和结构。
例 5(2024 单6) 某国菲利普斯曲线为 π = πe − 4(u − 0.05),则该国自然失业率为(口径已核)。 A. 1% B. 4% C. 5% D. 9%
答案:C。附加预期菲利普斯曲线 π = πe − ε(u − u*),自然失业率 u* = 括号内常数 0.05 = 5%。−4 是干扰常数(表示失业对通胀的影响力度),与自然失业率无关。方法:只找 (u−u*) 括号内的数。
例 6(2025 单8) 总需求函数 Y=2000+400P,总供给函数 Y=1600+800/P,均衡产出为(口径已核)。 A. 2000 B. 2200 C. 2300 D. 2400
答案:D。联立 2000+400P = 1600+800/P → 400P = 800/P − 400 → 400P² + 400P − 800 = 0 → P² + P − 2 = 0 → P = 1(取正根)。代回 Y = 2000+400×1 = 2400。坑:解出 P 后必须代回验证;P=2 是陷阱根(代入两式不等)。
例 7(2019 单3) 扩张性财政政策对产出的影响(口径已核)。 A. 增加 B. 减少 C. 不变 D. 难以确定
答案:A(本书判断,标存疑)。⚠️ 本题判断:常见误选 D"难以确定"(因题干未限定 AS(总供给) 形态)。本书判 A:初级宏观默认短期分析——短期 AS 向右上倾斜,扩张财政使 AD(总需求) 右移、产出增加;若在长期(AS 垂直)则产出不变只涨价。命题歧义题:两种口径都说得通,考试按"默认短期"答 A 更符合教材口径(高鸿业/曼昆)。 ⚠️ 备考提示:此类"未限定条件"的宏观政策题,优先按短期分析作答;若选项含"长期垂直"设定则另当别论。
例 8(2026 单1) 党的二十届四中全会提出建设强大国内市场、加快构建新发展格局,重点是(口径已核)。 A. 提高居民收入水平 B. 扩大对外开放 C. 大力提振消费 D. 激发各类经营主体活力
答案:C。四中全会表述:大力提振消费、扩大有效投资,破除阻碍全国统一大市场建设的卡点堵点。A 是提振消费的手段而非本次落脚点;D 是供给侧表述。时政题 = 背原文表述,一字不差。
例 9(2024 单2) 两部门经济中,国民收入达到均衡的条件是(口径已核)。 A. 计划储蓄=计划投资 B. 实际投资=实际储蓄 C. 投资等于政府购买 D. 消费等于储蓄
答案:A。均衡条件是意愿(计划)量相等;B"实际投资=实际储蓄"是事后核算恒等式(存货投资被动调整使之恒等),任何时点都成立,不构成均衡条件——这正是本题的坑。
例 10(2025 单7) 某国名义 GDP(国内生产总值) 为 400、实际 GDP 为 200、货币供给量为 100,则货币流通速度为(口径已核)。 A. 2 B. 4 C. 1 D. 8
答案:B。先求物价水平 P=名义/实际=400/200=2;再由 MV=PY 得 V=PY/M=400/100=4。坑:V 的分子是名义 GDP(国内生产总值;400),不是实际 GDP(200)——用 200 会算出 2。
例 11(2022 单1) 认为经济波动的根源是以技术冲击为代表的实际因素的理论是(口径已核)。 A. 凯恩斯主义 B. 货币主义 C. 实际经济周期理论 D. 新古典增长理论
答案:C。实际经济周期理论(RBC)把波动归于技术等实际(供给)冲击;凯恩斯主义与货币主义都强调货币/需求因素,方向相反。坑:人口因素是长期增长因素,不是周期根源(原题干扰项)。
例 12(2020 单2) 供给管理政策思想的核心是(口径已核)。 A. 增加政府支出 B. 减税 C. 扩大货币发行量 D. 提高利率
答案:B。供给学派=减税(降低边际税率刺激生产与供给);"增加政府支出"是凯恩斯需求管理、"扩大货币发行量"是货币主义(单一规则)。口诀:凯恩斯花、货币印、供给减。
七、本章小结
- 一条主线:算 GDP(国内生产总值;口径)→ 定均衡(AD-AS/(总需求)IS-(总供给)LM)(产品市场均衡)→ 讲(货币市场均衡)失业通胀(菲利普斯/奥肯)→ 看分配(基尼)→ 跟时政(四中全会/金融工作会议)。补强三块:国民收入决定与乘数(§3.8)、经济周期与 RBC(§3.(实际经济周期理论)9)、政策流派与通胀治理(§3.10)。
- 必背口径:转移支付✗、二手房房价✗(佣金✓)、股票债券✗、存货✓、新设备✓、市场劳务✓;V 用名义 GDP(国内生产总值)、物价水平=名义/实际。
- 必背方向:AD(总需求) 右移=价升量增、AS(总供给) 右移=价跌量增、AS 左移=价升量减(滞胀);RBC(实际经济周期理论) 看实际冲击、凯恩斯看需求/货币。
- 必背数字:基尼 0.4 警戒、GDP(国内生产总值) 平减=名义/实际;周期年限 40 月/9–10 年/15–25 年/50–60 年。
- 必背公式:π=πe−ε(u−u*)、投资乘数 1/(1−MPC(边际消费倾向))、税收乘数 −MPC/(1−MPC)、平衡预算乘数 1、MV=PY(V=PY/M)、两部门均衡 S=I(计划量)、LM(货币市场均衡) 斜率=k/h。
- 衔接预告:本章的供需移动、弹性、恩格尔曲线、机会成本、外部性、公共物品等考点在 1.1 微观经济学基础展开(真题统计表中已标注归属);基尼系数、菲利普斯、时政表述与行测政治理论模块共享素材。